
Seguro de vida universal indexado · Asesoría en español
IUL sin mitos: protección de por vida y valor en efectivo, explicados con honestidad.
Un IUL puede ser una herramienta potente para la protección familiar y como complemento del retiro, siempre que se diseñe bien, se financie de forma sostenible y se revise cada año. Haz el diagnóstico de 2 minutos y descubre si tiene sentido para ti.
- Explicación clara de cap, floor, participación y cargos
- Ilustraciones probadas en escenarios conservadores, no optimistas
- Asesor con licencia, en español, sin costo y sin compromiso
Sin costo · 2 minutos · Tus datos son confidenciales
- Agente licenciado Florida
- Brickell, Miami
- 100% en español
- Consulta de 45 min sin costo
¿Te suena familiar?
Quieres proteger a tu familia y hacer crecer tu dinero, pero…
-
“Me dijeron que gana lo mismo que el S&P 500.”
Y no te explicaron el cap ni la participación.
-
“No sé si mi 401(k) es suficiente.”
Y te preocupa lo que pasará con los impuestos en el retiro.
-
“No entiendo la ilustración.”
Una hoja con números que suben y suben, sin explicación.
-
“Si me pasa algo, ¿qué pasa con los míos?”
Y el seguro del trabajo desaparece si cambias de empleo.
No necesitas más promesas. Necesitas entender la herramienta.
En 20 segundos
¿Qué es un IUL?
Un IUL (Indexed Universal Life) es un seguro de vida universal indexado: puede durar toda la vida si se mantiene financiado, paga un beneficio por fallecimiento y acumula valor en efectivo (cash value). El interés se calcula con una fórmula vinculada a un índice externo, pero tu dinero no se invierte directamente en acciones ni en el índice.
Cómo funciona
Así se mueve cada dólar dentro de tu póliza
- 1
Prima
Flexible dentro de límites. Pagar el mínimo no garantiza una acumulación fuerte.
- 2
Cargos
Costo del seguro (COI), gastos administrativos, riders y posibles cargos de índice.
- 3
Valor en efectivo
Cuenta fija y/o segmentos indexados, menos retiros y préstamos.
- 4
Acceso y beneficio
Retiros, préstamos y beneficio por fallecimiento, sujetos al contrato.
El costo del seguro (COI) normalmente aumenta con la edad. Por eso el diseño y los aportes sostenibles son clave.
Con un ejemplo
Lo que realmente significan cap, floor y participación
Mueve la variación del índice y observa cuánto interés se acreditaría con una fórmula típica. Nada de esto se guarda.
%
%
%
- Índice +12,0%
- × participación 9,6%
- Límites (floor / cap) 0% / 8%
Interés acreditado 8,0% antes de cargos
El índice subió +12,0%. Con 80% de participación serían 9,6%, pero el cap limita el interés a 8,0%.
El floor de 0% evita una acreditación negativa causada por el índice, pero no impide que el costo del seguro y otros cargos reduzcan tu valor en efectivo. El rendimiento no es el del S&P 500 completo y normalmente no incluye dividendos. Cap y participación pueden cambiar según el contrato.
Ejemplo ilustrativo y educativo. No representa un producto específico ni un rendimiento esperado.
Mito vs realidad
Mitos del IUL que debes conocer antes de firmar
Mito: “Ganas lo mismo que la bolsa, sin riesgo.”
Realidad: Recibes un interés según una fórmula con cap y participación. No hay pérdidas por caída del índice, pero los cargos siguen.
Mito: “Es gratis tener tu dinero ahí.”
Realidad: Hay carga sobre primas, COI, cargos administrativos, riders y cargos de rescate en los primeros años.
Mito: “Los préstamos son dinero gratis.”
Realidad: Los préstamos generan interés y reducen el valor disponible y el beneficio por fallecimiento.
Mito: “Es un retiro libre de impuestos garantizado.”
Realidad: En una póliza no-MEC bien administrada, ciertos préstamos y retiros pueden evitar impuesto corriente. Si la póliza caduca con deuda, puede haber impuestos.
Mito: “La ilustración es lo que vas a ganar.”
Realidad: La ilustración es una proyección. Las garantías del contrato son las que mandan.
Idoneidad
Seamos honestos: ¿un IUL tiene sentido para ti?
Puede ser muy buena herramienta si:
- Tienes una necesidad real de seguro permanente
- Tu flujo de caja es estable y tu horizonte es de 10–15 años o más
- Puedes sostener los aportes incluso en años bajos
- Buscas acumulación con diferimiento fiscal y acceso complementario, no liquidez inmediata
- Planeas legado familiar, protección del negocio o un complemento de retiro, después de cubrir tus reservas básicas
No suele ser adecuado si:
- Solo necesitas una cobertura temporal económica
- Podrías necesitar el dinero en los primeros años
- Tienes ingresos inestables, deuda cara o no tienes fondo de emergencia
- Buscas capturar todo el rendimiento bursátil
- No quieres revisiones anuales ni posibles aportes adicionales
Si estás en la columna de la derecha, igual te ayudamos: te diremos qué alternativa tiene más sentido.
Descubrir si calificoMétodo Sovereign™
Cómo trabajamos contigo
- 01
Discovery
Entendemos tu familia, ingresos, metas y coberturas actuales.
- 02
Analysis
Evaluamos idoneidad y alternativas (incluidas las que no son IUL).
- 03
Architecture
Diseñamos la póliza (beneficio, aportes, límite MEC) y la probamos en escenarios conservadores: 0%, 4–5% y cap reducido.
- 04
Implementation
Aplicación y suscripción (underwriting) con acompañamiento.
- 05
Ongoing Partnership
Ilustración in-force y revisión cada año.
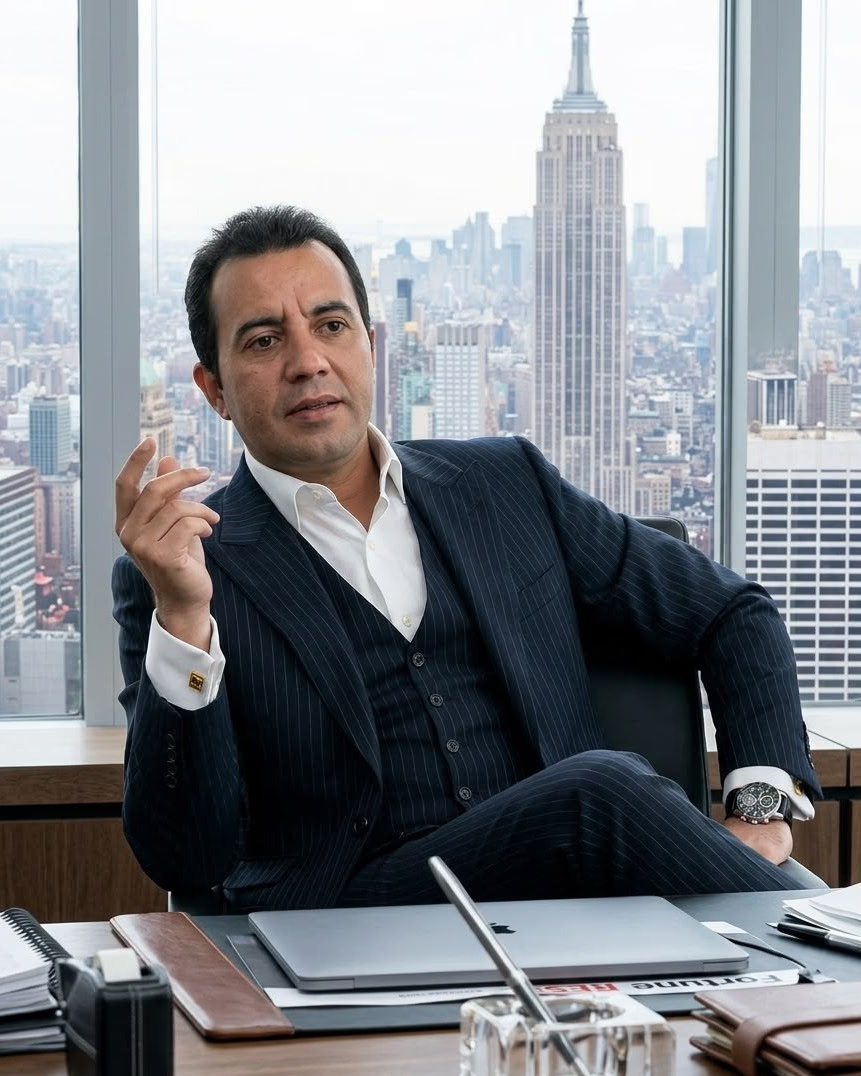
Quién te asesora
Oswald Gonzalez
Founder & CEO · Agente de seguros de vida licenciado en Florida
- Español · English
Ingeniero civil y broker de bienes raíces antes que asesor. Trabaja con familias y dueños de negocio latinos con un principio simple: primero se entiende la herramienta, después se decide. Asesora en español y en inglés.
“Prefiero perder una venta que venderte algo que no entiendes.”Verificar licencia en el Florida DFS
Sin costo · 2 minutos
Diagnóstico IUL de 2 minutos
Responde 7 preguntas y te diremos con honestidad si un IUL puede tener sentido para ti.
Buenas noticias, : un IUL podría encajar con tu perfil.
Según tus respuestas, cumples varios criterios clave: horizonte largo y aportes sostenibles. El siguiente paso es una consulta de 45 minutos para revisar tu caso y, si tiene sentido, preparar una ilustración conservadora. Sin costo y sin compromiso.
Un asesor te llamará en los próximos minutos (lunes a viernes, 9:00–18:00 EST) para elegir juntos el horario de tu consulta.
¿Prefieres adelantarte?
Llamar al (305) 587-4200¿Tu pareja participa en las decisiones financieras? Invítala a la consulta.
Gracias, . Te vamos a ser honestos.
Con lo que nos contaste, un IUL quizás no sea tu mejor primer paso ahora. Normalmente recomendamos tener un fondo de emergencia y un horizonte de al menos 10 años. Te enviamos la guía “IUL de la A a la Z” para que tomes una decisión informada. Si quieres, también podemos revisar alternativas contigo.
Gracias, . Aún no atendemos tu estado.
Solo podemos asesorarte donde tenemos licencia vigente. Te sumamos a la lista de espera y te avisaremos cuando podamos atenderte. Mientras tanto, la guía “IUL de la A a la Z” te ayudará a evaluar cualquier propuesta con criterio.
Seguro de vida universal indexado. No es una inversión directa en el mercado. Sujeto a aprobación de la aseguradora. Resultados no garantizados. Sovereign Capital Solutions.
Preguntas frecuentes
Lo que más nos preguntan del IUL
01 ¿El IUL es una inversión?
No. Es un seguro de vida. El valor en efectivo recibe interés según una fórmula ligada a un índice, pero no se invierte directamente en el mercado.
02 ¿Puedo perder dinero?
Un floor de 0% evita acreditaciones negativas por el índice, pero los cargos de la póliza pueden reducir el valor en efectivo, sobre todo si se financia con poco.
03 ¿Cuánto cuesta?
Depende de la edad, la salud, el monto de cobertura y el diseño. La prima definitiva se conoce después de la suscripción (underwriting).
04 ¿Qué pasa si dejo de pagar?
La póliza puede seguir con el valor acumulado mientras cubra los cargos. Si no alcanza, puede requerir aportes o caducar.
05 ¿Es libre de impuestos?
El beneficio por fallecimiento generalmente se excluye del impuesto federal sobre la renta. En pólizas no-MEC bien administradas, ciertos préstamos y retiros pueden evitar impuesto corriente. Consulta a un profesional fiscal.
06 ¿Qué es una MEC?
Una póliza que supera el límite del 7-pay test. Pierde parte de sus ventajas fiscales en las distribuciones. Por eso diseñamos por debajo de ese límite.
07 ¿Quién califica?
La aseguradora evalúa la edad, la salud, la nicotina, el historial médico, la ocupación, las finanzas, la residencia y el monto. Puede aprobar, recargar, posponer o declinar.
08 ¿IUL o Whole Life?
El IUL ofrece flexibilidad y potencial ligado a un índice; el Whole Life ofrece más garantías y prima fija. Si te importan más las garantías, mira nuestra explicación de Banca Mía™ con Whole Life en /banca-mia.
09 ¿La consulta tiene costo?
No. Son 45 minutos sin costo ni compromiso.
10 ¿Atienden en todo EE.UU.?
Solo en los estados donde tenemos licencia vigente: Florida.
¿Te importan más las garantías que la flexibilidad? Conoce Banca Mía™, la estrategia con seguro de vida Whole Life
La pregunta correcta no es cuánto puedes ganar, sino si tu póliza puede mantenerse vigente en escenarios conservadores.
Hablemos 45 minutos. Si un IUL no es para ti, te lo diremos.
Contenido revisado en septiembre de 2026. Seguro de vida universal indexado. No es una inversión directa en el mercado. Sujeto a aprobación de la aseguradora. Resultados no garantizados.