
Diagnóstico de Capital para empresarios · En español
Banca Mía™: cómo algunos empresarios crean su propia reserva de capital con un seguro de vida Whole Life.
Estrategia con seguro de vida Whole Life · No es un banco ni una cuenta bancaria · Los dividendos no están garantizados
Te explicamos sin mitos cómo funciona una póliza Whole Life participante diseñada para acumular valor en efectivo, cómo se usan los préstamos sobre la póliza, qué cuesta y en qué casos NO conviene. Si encaja con tu negocio, lo revisamos juntos en una consulta privada sin costo.
- Base, adiciones pagadas (PUA), dividendos y préstamos, explicados con diagramas
- Los 5 errores que hacen fracasar una estrategia de Banca Infinita
- La tabla honesta de quién sí y quién no debería usarla
Material educativo revisado en septiembre de 2026.
Sin costo · 3 minutos · Tus datos son confidenciales
- Agente licenciado Florida
- Brickell, Miami
- 100% en español
- Educación antes que venta
El problema del empresario
Tu negocio genera dinero. Pero, ¿quién controla tu capital?
-
Cada compra grande pasa por el banco.
Camiones, equipo, inventario: aplicaciones, tasas y condiciones que no controlas.
-
Flujo de caja irregular.
Meses buenos y meses difíciles, sin una reserva estructurada.
-
El dinero “parado” pierde valor.
La cuenta de ahorro rinde poco y la bolsa te quita el sueño.
-
¿Y si te pasa algo?
Tu familia y tu negocio dependen de ti.
Existe una estrategia que muchos empresarios usan para planear su liquidez. Tiene ventajas reales y también costos y riesgos reales. Te explicamos ambos.
Definición
Banca Mía™ en 20 segundos
Banca Mía™ es nuestra metodología de administración de capital basada en la Banca Infinita (Infinite Banking Concept, IBC). Usa un seguro de vida permanente Whole Life participante: tiene prima contractual, beneficio por fallecimiento y valor en efectivo garantizados si se cumplen las condiciones de la póliza. Puede recibir dividendos, pero no están garantizados.
Anatomía de la póliza
Las 4 piezas de una póliza diseñada para liquidez
- 1
Prima base
Sostiene las garantías y la cobertura; incluye costos y compensación.
- 2
PUA y dividendos
Las adiciones pagadas (PUA) compran seguro adicional y aumentan los valores. Los dividendos pueden comprar más PUA.
Los dividendos no están garantizados.
- 3
Valor de rescate
El efectivo disponible si cancelas, neto de deuda.
Puede ser bajo en los primeros años.
- 4
Préstamo
La aseguradora te presta usando la póliza como garantía.
Cobra interés.
No existe una proporción universal base/PUA. Depende de tu edad, salud, aseguradora, necesidad de cobertura y flujo sostenible, y siempre debe quedar por debajo del límite MEC.
El ciclo del capital
Cómo se usa en la práctica
- 1
Capitalizas
Pagas prima base + PUA de forma disciplinada.
- 2
Acumulas
Crece el valor en efectivo garantizado (y los dividendos, si se pagan).
- 3
Accedes
Pides un préstamo a la aseguradora con la póliza como garantía para una compra planificada.
- 4
Repagas
Con un plan explícito de pago de capital e intereses a la aseguradora.
- 5
Revisas
Ilustración in-force anual, límite MEC y beneficiarios.
Mientras existe un préstamo, la póliza sigue funcionando según sus reglas. El interés no pagado se capitaliza. La deuda reduce el beneficio por fallecimiento y, si consume el valor disponible, puede provocar la caducidad de la póliza y consecuencias fiscales.
Mitos vs realidad
Lo que te han contado vs lo que dice el contrato
Mito: “Te conviertes en tu propio banco.”
Realidad: Pides prestado a la aseguradora con tu póliza como garantía. No es un banco.
Mito: “Te pagas intereses a ti mismo.”
Realidad: El interés se paga a la aseguradora. Los aportes adicionales pueden aumentar los valores, pero no son el pago del interés.
Mito: “Es dinero infinito.”
Realidad: El acceso está limitado por el valor en efectivo disponible y la deuda existente.
Mito: “La tasa de dividendos es tu rendimiento.”
Realidad: La tasa anunciada no es tu rendimiento neto. Compara la TIR (IRR) del valor de rescate en los años 1, 5, 10 y 20.
Mito: “Desde el año 1 tienes todo tu dinero disponible.”
Realidad: El valor de rescate puede ser bajo al inicio. Cancelar temprano puede ser costoso.
Mito: “Es libre de impuestos siempre.”
Realidad: En una póliza no-MEC bien administrada, ciertos préstamos pueden evitar impuesto corriente. Si se convierte en MEC o caduca con deuda, puede haber impuestos y penalidades.
Consulta privada · 45–60 min · sin costo
Qué revisamos en el Diagnóstico de Capital
Una conversación privada de 45 a 60 minutos, sin costo y sin presentación de ventas. Si la estrategia no encaja contigo, te lo decimos.
- Paso 1
El mapa de capital de tu negocio: ingresos, estacionalidad y reservas
- Paso 2
Las compras grandes previstas a 5 años y cómo las financias hoy (tasa y plazo)
- Paso 3
Tu situación personal: familia, seguros actuales, retiro y contador
- Paso 4
La explicación a tu medida, con tu propia compra recurrente como ejemplo
- Paso 5
La idoneidad honesta: quién sí, quién no y qué alternativa conviene
- Paso 6
Si encaja: dos escenarios de diseño (más cobertura vs más liquidez temprana)
Checklist
Las 8 pruebas que debes exigir antes de comprar
Da igual con quién trabajes: si una propuesta no pasa estas ocho, pide explicaciones.
- 01 ¿Te mostraron la columna garantizada y no sólo la proyectada?
- 02 ¿Conoces la TIR (IRR) del valor de rescate en los años 1, 5, 10 y 20?
- 03 ¿El diseño queda con margen por debajo del límite MEC?
- 04 ¿Sabes qué parte de la prima es base obligatoria y qué parte es PUA flexible?
- 05 ¿Probaron la ilustración con dividendos reducidos 1 o 2 puntos?
- 06 ¿Entiendes la tasa del préstamo, si es fija o variable, y cómo se capitaliza?
- 07 ¿Tienes un plan de repago explícito para cada préstamo?
- 08 ¿Hay una revisión anual in-force agendada con tu asesor?
Antes de decidir
Cuánto pesa el costo de oportunidad en tu horizonte
Ajusta los valores y observa la diferencia entre dos escenarios. Es un ejercicio ilustrativo de interés compuesto, no una proyección de tu póliza.
- Escenario A —
- Escenario B —
- Capital aportado —
Diferencia al final del horizonte —
Aplicar al diagnósticoCálculo ilustrativo de interés compuesto anual. No constituye una proyección de resultados ni una recomendación de inversión. Los resultados reales dependen de tu situación particular, de la estructura contratada y de la legislación vigente.
Idoneidad
Esta estrategia no es para todos. Y está bien.
Puede ser una buena herramienta si:
- Tienes una necesidad real de seguro permanente
- Tienes ingreso y excedente estables, fondo de emergencia y deuda cara bajo control
- Tu horizonte es de 10–15 años o más
- Prefieres garantías, disciplina y menor volatilidad
- Eres empresario o tienes una familia que planea compras, reservas o legado
- Estás dispuesto a revisar y ajustar el plan cada año
No suele ser adecuada si:
- Solo necesitas cobertura temporal al menor costo
- Necesitas liquidez total o ganancias rápidas en los primeros años
- Tu ingreso es inestable o no puedes sostener la prima base
- Buscas el mayor rendimiento de mercado
- Tu salud o edad hacen que el diseño sea poco eficiente
- Esperas préstamos gratis, “dinero infinito” o una ventaja fiscal automática
¿Te interesa más el potencial de crecimiento que las garantías? Mira nuestra explicación del IUL. Ver IUL sin mitos
Quién te enseña
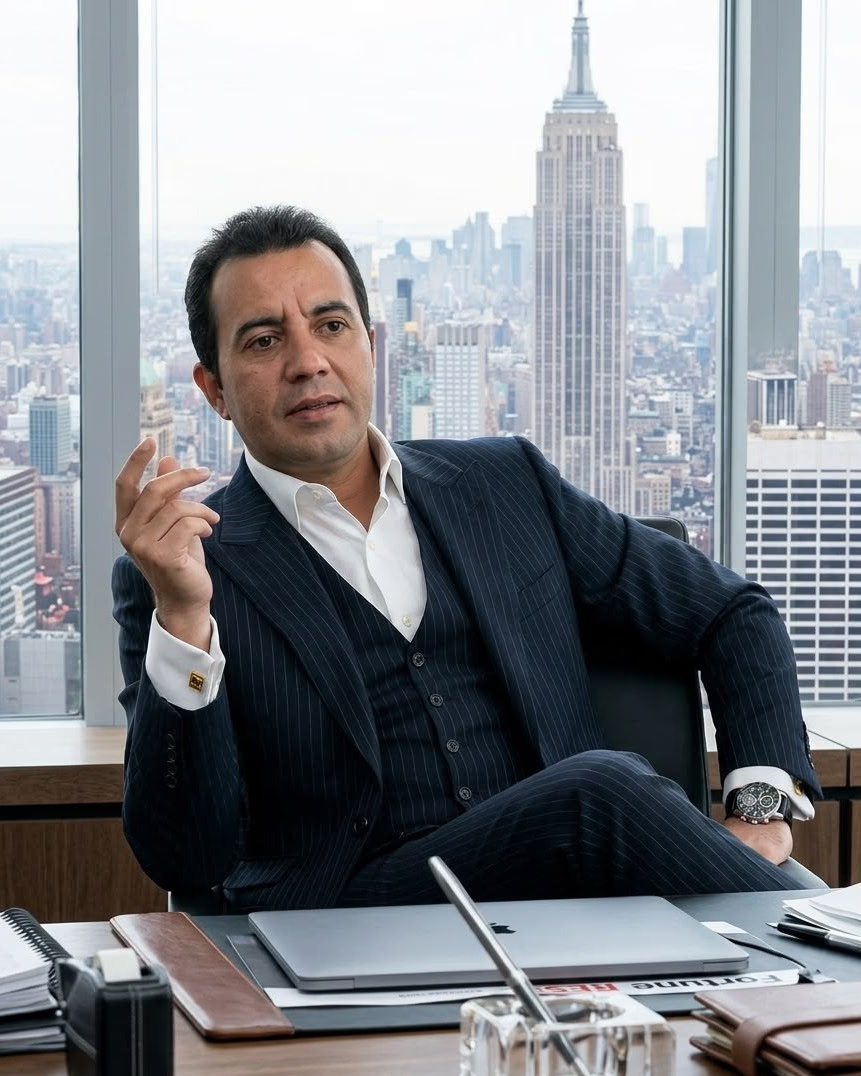
Oswald Gonzalez
Founder & CEO · Agente de seguros de vida licenciado en Florida
- Español · English
Viene del mundo de la construcción y los bienes raíces: conoce de primera mano el flujo de caja irregular, las compras de equipo y la dependencia del crédito. Por eso explica la estrategia con el lenguaje del negocio y con sus costos a la vista.
“La estrategia se administra: no funciona en piloto automático.”Verificar licencia en el Florida DFS
Acceso inmediato
Veamos si encaja con tu negocio
Empieza con 3 preguntas. Si tu perfil califica, eliges el horario de tu Diagnóstico de Capital.
Estrategia basada en seguro de vida Whole Life. No es un banco ni una cuenta bancaria. Los dividendos no están garantizados. Los préstamos generan interés y reducen el beneficio por fallecimiento. Sujeto a aprobación. Sovereign Capital Solutions.
Preguntas frecuentes
Banca Mía™ con Whole Life, sin rodeos
01 ¿La Banca Mía™ es un banco o una cuenta?
No. Es una metodología de administración de capital que usa un seguro de vida Whole Life participante.
02 ¿Qué es garantizado y qué no?
El valor en efectivo garantizado sigue el calendario contractual si se pagan las primas. Los dividendos no están garantizados y pueden subir, bajar o ser cero.
03 ¿Cuánto tarda en ser eficiente?
No hay un año universal. Depende del diseño, la edad y la aseguradora. Por eso revisamos la TIR del valor de rescate año por año.
04 ¿Cómo funcionan los préstamos?
La aseguradora presta usando la póliza como garantía y cobra interés (fijo o variable según el contrato). El interés no pagado se capitaliza y la deuda reduce el beneficio por fallecimiento.
05 ¿Qué es una MEC y por qué importa?
Si la póliza supera el 7-pay test, se convierte en MEC: las distribuciones tributan primero como ganancia y puede aplicar una penalidad del 10% antes de los 59½ años. Diseñamos con margen bajo ese límite.
06 ¿Las primas son deducibles para mi negocio?
Las primas personales normalmente no son deducibles. Consulta tu caso con tu contador; lo invitamos a la reunión si quieres.
07 ¿Qué pasa si un año no puedo pagar las PUA?
Parte de la prima es obligatoria (base) y parte flexible (PUA). Lo diseñamos para que la base sea sostenible.
08 ¿Whole Life o IUL?
Whole Life: prima fija y más garantías. IUL: más flexibilidad y potencial ligado a un índice, con cargos variables. Tienes la explicación completa del IUL en /iul.
09 ¿Quién califica?
La aseguradora evalúa la edad, la salud, la nicotina, el historial médico, la ocupación, las finanzas, la residencia y el monto. Puede aprobar, recargar, posponer o declinar.
10 ¿La consulta tiene costo?
No. El Diagnóstico de Capital es sin costo ni compromiso.